8.2 ℃

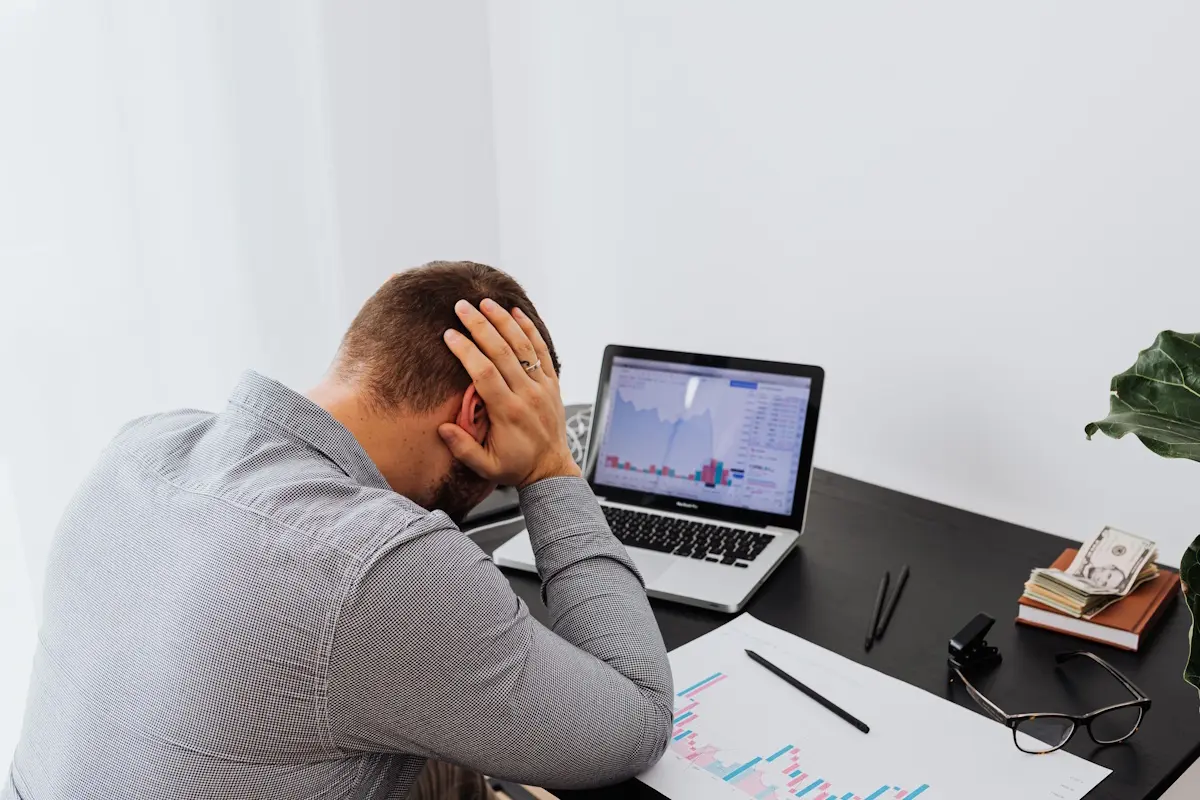
Geldzorgen bij een ondernemer beginnen zelden met een klap. Meestal sluipen ze erin: een factuur die later betaald wordt dan verwacht, een rustig kwartaal, een belastingaanslag die groter uitvalt dan de reserve. Het gevaarlijke is dat ondernemers er vaak lang alleen mee blijven lopen. De rekening is privé en zakelijk tegelijk, de schaamte is groot en de agenda zit vol. Toch is vroeg om hulp vragen bijna altijd verstandiger dan wachten tot er geen ruimte meer is.
Signalen die je serieus mag nemen
Er zijn een paar waarschuwingssignalen die ondernemers goed kennen, ook al praten ze er niet graag over. Het eerste is dat de privérekening wordt aangesproken om zakelijke kosten te dekken. Het tweede is dat rekeningen niet meer op tijd worden betaald, en dat de volgorde van wie wordt betaald afhangt van wie het hardst belt. Het derde is slecht slapen: als de zorg over geld de nacht binnensluipt, is het tijd om iets te doen.
Daarbij hoort ook een nuchtere blik op de cijfers. Wie niet weet wat er maandelijks binnenkomt en uitgaat, kan geen goede beslissingen nemen. Een eenvoudig overzicht van vaste lasten, openstaande facturen en verwachte betalingen maakt de situatie concreet. Vaak valt het mee, soms ook niet, maar het is altijd beter dan in het onzekere blijven.
Wie je kunt benaderen
De eerste stap is vaak iemand die al meekijkt. Een boekhouder of accountant kent de cijfers en kan helpen om te zien wat er speelt. Een schuldeiser of de Belastingdienst is meestal eerder bereid om een betalingsregeling te treffen als er tijdig contact wordt opgenomen dan als er al aanmaningen zijn verstuurd. Dat vraagt moed, maar het levert vaak meer ruimte op dan afwachten.
Daarnaast hebben veel gemeenten een loket voor schuldhulpverlening, waar ook ondernemers terechtkunnen. Er bestaan bovendien organisaties die specifiek gericht zijn op ondernemers in zwaar weer. Ondernemersklankbord is zo'n organisatie: de stichting koppelt ondernemers aan een ervaren bedrijfsadviseur die zelf ondernemer is geweest, en die helpt om de situatie te ordenen en keuzes te maken. Het is een gesprek over het bedrijf als geheel, niet alleen over de cijfers.
Wat een gesprek wel en niet oplost
Een gesprek met een adviseur of coach lost geen schuld op. Het geeft wel overzicht, en overzicht is meestal het eerste wat ontbreekt. Wie het bedrijf al maanden van dag tot dag runt, ziet de patronen niet meer. Een buitenstaander stelt vragen die je jezelf niet stelt, zoals welke klant eigenlijk geld kost in plaats van oplevert, of welke kosten al jaren doorlopen zonder dat ze nog iets toevoegen.
Soms komt uit zo'n gesprek een plan: kosten verlagen, een prijs verhogen, een klant loslaten of een tijdelijke baan naast het bedrijf accepteren. Soms blijkt dat doorgaan niet meer verstandig is, en dat een nette afbouw beter is dan een faillissement. Ook dat is een uitkomst waar een gesprek mee kan helpen, omdat er dan nog ruimte is om het zorgvuldig te doen.
Praten voordat het moet
De neiging om te wachten is begrijpelijk. Wie hoopt dat het volgende kwartaal beter wordt, stelt de moeilijke vraag uit. Toch zijn de opties aan het begin ruimer dan aan het eind. Een betalingsregeling is makkelijker te treffen als de schuld nog klein is, en een gesprek met een adviseur levert meer op als er nog tijd is om iets te veranderen.
Het helpt ook om het gesprek niet alleen als hulp bij nood te zien. Een jaarlijks moment om koers en cijfers samen te bekijken, met iemand die geen belang heeft bij het antwoord, hoort bij gezond ondernemen. Wie dat doet, merkt eerder wanneer iets niet klopt en kan bijsturen voordat de zorgen groter worden dan het bedrijf zelf.